Audi Q3 2026 : LOA, LLD ou crédit ? Pourquoi le financement le moins cher sur 3 ans devient un piège coûteux sur 5 ans
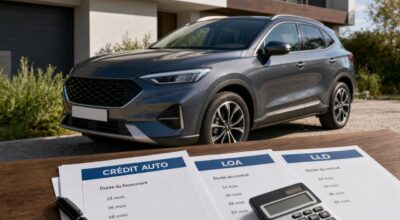
À 3 ans, le crédit auto bat la LOA et la LLD pour une Audi Q3 e-hybrid, mais à 5 ans le match se retourne. Entre coût total, valeur de revente et réforme du 20 novembre 2026, les écarts réels réservent des surprises.
Pour financer une voiture neuve, le leasing a pris le dessus sur le crédit auto, au point de représenter près des deux tiers des ventes. Sur une Audi Q3 haut de gamme, on pourrait donc penser que la LOA ou la LLD s’imposent d’office. Pourtant, à durée identique, les devis recueillis pour une Audi Q3 e-hybrid en 2026 racontent une histoire bien différente selon que l’on garde le SUV trois ou cinq ans.
Les journalistes qui ont mené ce comparatif décrivent chez certains distributeurs une « stratégie du flou » qui incite à se laisser porter, commentent les journalistes de MoneyVox. En toile de fond, la réforme du crédit à la consommation issue de la directive (UE) 2023/2225 et du décret n° 2026-105 doit justement rendre les offres, y compris en LOA, beaucoup plus lisibles à partir du 20 novembre 2026. Les chiffres ne racontent pourtant pas la même histoire.
Financement Audi Q3 e-hybrid : le cas concret testé en 2026
Le modèle étudié est une Audi Q3 e-hybrid en finition Design 272 ch S tronic, avec peinture Noire Mythique et, dans certains scénarios, le Pack Tech. Ce SUV hybride rechargeable de 272 chevaux affiche une consommation thermique annoncée de 6 l/100 km et une autonomie électrique comprise entre 116 et 143 km. Sur le configurateur, le tarif atteint 58 050 euros dont 900 euros de peinture, ou 60 050 euros avec le Pack Tech facturé 2 000 euros.
En concession, la remise ramène le prix à 53 583 euros avec la peinture métallisée, puis à 55 403 euros avec peinture et Pack Tech, 690 euros de frais de « mise à la route » inclus. S’ajoutent 2 564,76 euros à régler à la livraison, dont 2 000 euros de malus écologique et 564,76 euros de carte grise. Les offres de leasing n’intègrent pas ces montants. Pour le comparatif, les journalistes ont demandé une LOA 3 ans sans apport avec 15 000 km/an, une LLD sur la même base et un crédit auto sur 5 ans sans apport, avec entretien et assurance « VDR » inclus, mais aussi 500 euros de frais de dossier pour le crédit. Détail souvent oublié : les contrats dits « 3 ans » en leasing comportent en réalité 37 mensualités.
| Mode de financement | Durée retenue | Kilométrage | Services inclus | Frais hors financement |
|---|---|---|---|---|
| Crédit auto 60 mois | Remboursé ou soldé à 3 ou 5 ans | Pas de limite contractuelle | Entretien, VDR, taux 7,5 % | Malus, carte grise, 500 € de dossier |
| LOA 3 ans | 37 mensualités, option d’achat possible | Base 15 000 km/an, devis à 45 000 km | Entretien et VDR intégrés au loyer | Malus et carte grise à régler à part |
| LLD 3 ans | 37 mensualités, restitution en fin de contrat | 15 000 km/an ou 40 000 à 45 000 km | Entretien, VDR, pénalités si surkilométrage | Malus et carte grise hors loyer |
Audi Q3 : qui paie le moins à 3 ans et à 5 ans ?
À horizon 3 ans, les calculs vont à rebours des habitudes. Acheter la Q3 à crédit puis la revendre revient moins cher que la LOA ou la LLD, malgré un taux de 7,5 % supérieur aux 5,5 % proposés par certaines banques et un entretien plus coûteux qu’en pack leasing. Sans Pack Tech, le crédit permet d’économiser un peu plus de 550 euros par rapport aux LOA et LLD 15 000 km/an, très proches l’une de l’autre. Une LLD avec forfait kilométrique spécifique réduit encore la facture d’environ 340 euros, mais sans remettre en cause le leadership du crédit. Dès que le Pack Tech est financé en LOA sur 37 mensualités, l’addition s’envole : la LOA affiche alors un surcoût d’environ 1 500 euros par rapport au crédit sur ce projet court.
Sur 5 ans, le match bascule. En prolongeant la LOA au delà des 37 mois en levant l’option d’achat, financée par un nouveau crédit sur deux ans au taux de 7,51 %, la location avec option d’achat devient plus économique qu’un crédit classique conservé sur 60 mois, avec un avantage proche de 600 euros, Pack Tech ou pas. La différence tient à une option d’achat jugée plutôt basse et au poids croissant des services facturés 20 euros par mois sur la durée, alors qu’à trois ans le crédit bénéficiait surtout d’une hypothèse de valeur de revente élevée ; si cette valeur baisse de 1 000 euros, la LLD finit même par reprendre un léger avantage. La réforme qui entre en vigueur le 20 novembre 2026 doit aider les acheteurs interessés par ces arbitrages : les textes imposent que les contrats de LOA affichent clairement le coût total des loyers, le coût global en cas de rachat, et respectent un taux d’usure spécifique autour de 10,99 %, ce que le groupe Volkswagen avait déjà anticipé en fournissant des simulations détaillées et intelligibles lors de ce test.
| Horizon étudié | Mode le moins cher | Écart estimé | Point clé |
|---|---|---|---|
| 3 ans sans Pack Tech | Crédit auto + revente | ≈ 550 € d’avance sur LOA et LLD | Bonne valeur de revente supposée |
| 3 ans avec Pack Tech | Crédit auto | LOA ≈ +1 500 € vs crédit | Option amortie sur 37 loyers |
| 5 ans, revente finale | LOA avec levée d’option | ≈ 600 € d’avance sur crédit | Option d’achat basse, services lissés |
En bref
- En 2026, MoneyVox a comparé pour un particulier l’achat à crédit, la LOA et la LLD d’une Audi Q3 e-hybrid Design 272 ch S tronic, avec ou sans Pack Tech et en intégrant malus écologique, carte grise et frais de dossier.
- À partir de devis réels, le test montre qu’à 3 ans le crédit + revente coûte environ 550 € de moins que la LOA ou la LLD, alors qu’à 5 ans la LOA avec levée d’option prend près de 600 € d’avance.
- Entre piège des 37 mensualités, impact du Pack Tech, sensibilité à la valeur de revente et nouvelle réglementation du 20 novembre 2026, les arbitrages de financement réservent plusieurs retournements.