PIB en panne, dette record, taux à 4% : ce trio infernal qui place la France au bord de la récession et menace votre épargne
Au premier semestre 2026, la croissance française cale tandis que la dette et les taux à dix ans grimpent à des niveaux inédits depuis 2008. À l’approche du budget du 30 septembre, ce fragile équilibre peut-il basculer en véritable récession ?
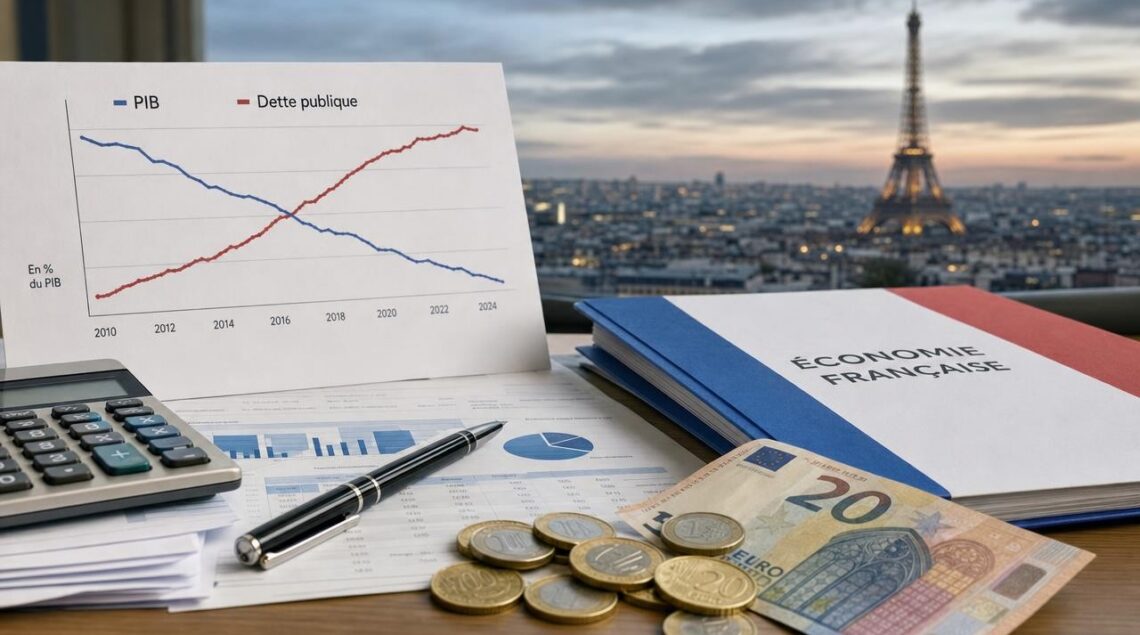
La croissance française cale au moment où la facture de la dette s’envole. Au deuxième trimestre 2026, le produit intérieur brut est resté stable à +0,0 %, alors que l’INSEE anticipait encore +0,2 %, et le premier trimestre a été révisé à -0,2 %. Dans le même temps, l’État emprunte désormais à un peu plus de 4 % à dix ans, un niveau inédit depuis 2008, sur une dette publique qui dépasse déjà 3 500 milliards d’euros. La question de la récession en France n’est plus théorique.
Pour parler de récession technique, les économistes retiennent en général deux trimestres consécutifs de recul du PIB. Avec -0,2 % puis +0,0 %, la France y a échappé de justesse au premier semestre 2026, mais l’acquis de croissance pour l’année ne dépasse plus 0,3 %, loin des objectifs affichés. Au moment où le gouvernement prépare son budget, attendu à l’Assemblée nationale le 30 septembre, les marchés comme les agences de notation scrutent la trajectoire française. La ligne de crête se rétrécit.
PIB en panne et pouvoir d’achat en baisse : la France frôle la récession
Les derniers comptes trimestriels publiés par l’INSEE montrent une économie en quasi-stagnation. Après -0,2 % au premier trimestre, le PIB français a fait du surplace entre avril et juin, alors même que la consommation des ménages repartait légèrement (+0,3 % après -0,3 %) et que les exportations rebondissaient de 2,9 %, contre 1,1 % pour les importations. Pour l’économiste Marc Touati, « la récession est bien en marche ! », a-t-il averti dans une vidéo sur YouTube citée par Capital.
Derrière ce chiffre plat se cache une dégradation du niveau de vie. Le pouvoir d’achat du revenu disponible par unité de consommation a reculé de 0,6 % au deuxième trimestre, après déjà -0,2 % au premier, tandis que le taux d’épargne des ménages a chuté de 17,9 % à 17,2 % du revenu. Autrement dit, la légère reprise de la consommation se fait au prix d’un prélèvement sur le matelas d’épargne, alors que l’inflation est repartie vers 2,4 % en août, portée par les prix de l’énergie. Le tableau de bord ci‑dessous résume ces signaux.
| Indicateur | Dernier chiffre | Période / source | Lecture |
|---|---|---|---|
| PIB réel (variation) | -0,2 % puis +0,0 % | T1-T2 2026 (INSEE) | Seuil de récession technique |
| Pouvoir d’achat par UC | -0,6 % | T2 2026 (INSEE) | Pression sur ménages |
| Taux d’épargne ménages | 17,2 % du revenu | T2 2026 (INSEE) | Matelas qui s’érode |
| Déficit public (% PIB) | 5,1 % | T2 2026 (INSEE) | Au dessus des 3 % |
| Dette publique | 3 536,1 Md€ (117,5 %) | Fin T1 2026 (INSEE) | Niveau très élevé |
| Taux OAT 10 ans | ≈ 4,1 % | Fin août 2026 (AFT) | Coût de financement en hausse |
Dette record et taux à plus de 4 % : pourquoi la facture s’alourdit
Sur le front des finances publiques, la France aborde ce ralentissement avec des marges limitées. La dette au sens de Maastricht atteignait 3 536,1 milliards d’euros, soit 117,5 % du PIB, à la fin du premier trimestre 2026. Le déficit public s’établit autour de 5,1 % du PIB, bien au-delà des 3,3 % observés en 2007 avant la crise financière. « Cette crise de 2026-2027 risque d’être plus grave que celle de 2008-2009 », prévient Marc Touati, qui estime qu’aujourd’hui « il n’y a pas de marge de manœuvre » face à un éventuel choc supplémentaire, alors que le gouvernement vise un déficit ramené au plus à 5 %.
Dans ce contexte, la hausse des taux d’intérêt rend l’équation plus fragile. Le rendement des OAT à dix ans a dépassé 4,1 %, atteignant 4,134 %, un plus haut depuis 2008, et l’écart avec le Bund allemand avoisine 0,9 point de pourcentage. Chaque point de taux supplémentaire renchérit de plusieurs milliards d’euros par an le coût de refinancement d’une dette déjà élevée. L’agence Fitch Ratings a pourtant choisi de maintenir la note souveraine de la France à A+, tandis que le ministre de l’Économie Roland Lescure vise un déficit contenu à 5 % du PIB, objectif qu’il juge lui-même « difficile à atteindre » et mis à mal par « un impact absolument terrifiant, énorme » des canicules sur la production agricole, selon des propos rapportés par Cryptoast. La séquence budgétaire qui s’ouvrira le 30 septembre sera interressante à suivre pour mesurer si ce triptyque PIB, dette, taux bascule vers une véritable récession ou se stabilise au bord du gouffre.
En bref
- Au premier semestre 2026, la France enregistre un PIB de -0,2 % puis +0,0 %, sur fond de pouvoir d’achat en recul et d’épargne en baisse selon l’INSEE.
- Parallèlement, une dette publique à 117,5 % du PIB, un déficit d’environ 5,1 % et des OAT à dix ans au-dessus de 4 % tendent les finances publiques.
- Entre maintien de la note A+ par Fitch, budget du 30 septembre et scénarios prudents de la Banque de France, l’économie française marche sur une ligne de crête.