Assurance vie : ce piège sur votre relevé annuel qui vous fait croire que vos frais sont bas, alors qu'ils plombent votre rendement
En 2026, des millions de titulaires d’assurance-vie reçoivent un relevé annuel qui semble rassurant, alors que deux lignes de frais changent tout. Si vous ne les lisez pas ensemble, vous sous-estimez peut-être lourdement le prix réel de votre épargne.
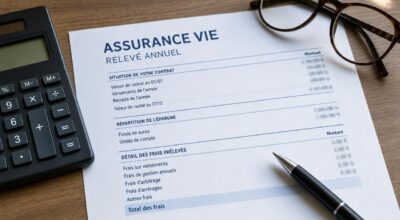
Chaque année, le même courrier tombe dans la boîte aux lettres ou l’espace client : le relevé annuel de votre assurance vie. Beaucoup d’épargnants y jettent un œil rapide, regardent la valeur de rachat et le rendement, puis referment le document en se disant que les frais indiqués ont l’air raisonnables.
Ce relevé est pourtant le seul document qui montre noir sur blanc ce que coûte réellement votre contrat, en application de l’article L132-22 du code des assurances. Il détaille la valeur de rachat, les capitaux garantis, les performances des supports en unités de compte, mais aussi plusieurs lignes de frais, dont deux qui, lues séparément, donnent une vision tronquée du prix payé chaque année. Encore faut-il savoir quelles sont les deux lignes cruciales à rapprocher.
Relevé annuel d’assurance vie : les deux familles de frais à rapprocher
Sur un contrat d’assurance vie en unités de compte, deux grandes familles de frais se cumulent : les frais du contrat lui-même et les frais propres à chaque support. Les premiers rémunèrent l’assureur pour la gestion administrative et financière du contrat, les seconds rémunèrent la société de gestion du fonds dans lequel vous investissez. Les deux viennent diminuer le rendement que vous touchez, même si vous ne voyez jamais passer de facture.
| Ligne de frais | Qui le prélève ? | Où le voir ? | Impact sur le rendement | Piège courant |
|---|---|---|---|---|
| Frais de gestion sur unités de compte | Assureur du contrat | Relevé annuel, encadré des frais | Réduit la valeur de rachat | Croire que ce sont les seuls frais |
| Frais supportés par l’unité de compte | Société de gestion du fonds | Tableau UC, document d’informations clés | Déduit en continu de la performance | Oublié car « caché » dans le fonds |
| Frais année en cours | Assureur, selon contrat | Espace client, relevé de situation | Suivi des frais sur l’année | Le prendre pour un total définitif |
L’article A132-7 du code des assurances impose que, pour chaque support en unités de compte, le relevé présente une performance avant frais et une performance après frais, ainsi que le total des frais supportés par l’unité de compte et les éventuelles rétrocessions de commission. Concrètement, vous voyez d’un côté les « frais prélevés » par l’assureur au titre de la gestion du contrat, de l’autre les « frais supportés par l’actif » ou par l’unité de compte. Ne lire qu’une seule de ces deux lignes revient à sous-estimer le coût réel de votre épargne.
Combien ces frais du relevé annuel peuvent peser sur 20 ans
Pour mesurer l’effet d’un point de frais en plus qui se répète chaque année, une simulation simple parle bien. Sur un capital de 10 000 € placé pendant 20 ans, avec un rendement brut supposé de 3 % par an, sans versement supplémentaire, sans retrait et avant impôts, le capital final change radicalement selon les frais totaux prélevés. Une différence de 1,9 point de frais par an retire 5 020 € au bout de 20 ans, à performance brute identique.
| Frais totaux par an | Rendement net | Capital après 20 ans |
|---|---|---|
| 0,6 % | 2,4 % | 16 069 € |
| 2,5 % | 0,5 % | 11 049 € |
| 0 % (référence) | 3 % | 18 061 € |
Dans cet exemple, une épargnante de 45 ans qui laisse 10 000 € sur un contrat affichant 2,5 % de frais totaux se retrouve avec 11 049 € au bout de 20 ans. Le même capital sur un contrat à 0,6 % de frais atteint 16 069 €. Les frais du premier contrat ont absorbé 7 012 € de rendement, contre 1 992 € pour le second. Ce n’est pas un pronostic, seulement un ordre de grandeur interessant de ce que représente un écart de frais répété vingt fois.
Pour estimer le coût annuel de votre propre contrat, un calcul rapide consiste à multiplier l’épargne totale par le taux de frais relevé annuel assurance vie. Avec 30 000 € placés et 2 % de frais totaux, le contrat coûte 600 € par an, prélevés directement sur le rendement, sans facture dédiée, ce qui explique pourquoi ce montant passe souvent inaperçu. Si vous ne trouvez pas clairement la ligne de frais du contrat ou celle de chaque support, l’article L132-22 vous autorise à interroger votre assureur par écrit sur le détail des frais et les conditions de transformation du contrat. Entre la possibilité d’arbitrer vers des supports moins chargés, de vérifier d’éventuels frais d’arbitrage et, le cas échéant, de transformer le contrat auprès du même assureur sans conséquence fiscale au sens de l’article 125-0 A du code général des impôts, lire ces deux lignes de frais ensemble devient un réflexe clé pour piloter votre épargne.
En bref
- Chaque année en France, le relevé annuel d’assurance-vie impose par l’article L132-22 du code des assurances un détail des frais et des performances de vos supports.
- Deux familles de frais se cumulent sur les unités de compte – ceux du contrat et ceux propres aux supports – et peuvent, sur 20 ans, amputer de milliers d’euros le capital final.
- En apprenant à lire ensemble ces deux lignes clés et à interroger votre assureur, vous reprenez la main sur le coût réel de votre contrat et les arbitrages possibles.