Carte bancaire bloquée après 3 codes faux : le réflexe gratuit qui la débloque et vous évite de payer pour en commander une nouvelle
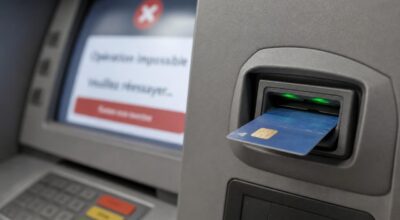
Trois codes saisis trop vite, et votre carte se fige en caisse ou au distributeur, en plein moment de tension. Pourtant, un geste discret suffit souvent à la remettre en service sans frais, à condition de connaître la bonne marche à suivre.
Trois essais ratés, l’écran affiche paiement refusé. En quelques secondes, votre carte bancaire se retrouve bloquée après 3 codes faux chez le commerçant, alors que vous étiez certain de taper la bonne combinaison. La file s’allonge, vous paniquez : carte fichue, compte bloqué, opposition urgente à faire ?
Cette scène courante vient d’un mécanisme de sécurité : au bout de trois erreurs, la puce verrouille les paiements par code et les retraits. Le compte, lui, continue de tourner normalement. Et, bonne surprise, un simple passage au distributeur suffit souvent à relancer la carte, sans frais supplémentaires. Une affaire de réflexes.
Carte bancaire bloquée après 3 codes faux : ce qui se passe vraiment
À chaque saisie, la puce enregistre les échecs du code confidentiel. Au troisième essai faux, elle se verrouille : plus aucun paiement ni retrait par code, que ce soit chez un commerçant ou au distributeur automatique. Ce blocage protège le titulaire en empêchant un voleur de tester des séries de codes au hasard jusqu’à tomber sur le bon.
Les effets restent limités en coulisses : votre compte n’est pas gelé, le solde reste disponible pour les virements, prélèvements et paiements déjà programmés. Un blocage peut d’ailleurs aussi venir d’un plafond atteint ou d’un découvert trop important. Pour éviter la coupure nette, mieux vaut s’arrêter au deuxième code faux, s’éloigner du terminal et vérifier calmement le bon code plutôt que tenter une troisième saisie au hasard.
Le geste tout simple qui débloque souvent la carte, sans frais
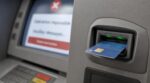
Si la carte n’a pas été avalée, le geste le plus simple consiste souvent à se rendre au distributeur automatique de votre banque. Vous insérez la carte, demandez un petit retrait et saisissez cette fois le bon code : chez de nombreux établissements, cette opération suffit à déverrouiller la puce. Thomas, 45 ans, comptable à Lyon, a ainsi récupéré l’usage de sa carte après trois erreurs, en retirant 20 € au distributeur de son agence.
Un déblocage au distributeur ou en agence n’entraîne d’ailleurs aucun frais dans la plupart des cas. Le tableau ci-dessous résume les situations les plus fréquentes après trois codes erronés, l’action rapide à tenter, le moment où l’opposition s’impose et l’impact possible sur les frais et les délais.
| Situation | Symptôme | Action rapide | Opposition ? | Frais / délai |
|---|---|---|---|---|
| 3 codes faux chez un commerçant | Paiement refusé, carte toujours en main | Retrait au DAB de votre banque avec le bon code | Non, sauf carte perdue, volée ou doute de fraude | En général 0 € et réactivation imédiate |
| 3 codes faux au DAB, carte non avalée | Retrait impossible, carte rendue par la machine | Contacter votre agence pour vérifier et tenter une réactivation | Non si carte en main et aucune suspicion de fraude | Souvent 0 €, simple contrôle côté banque |
| 3 codes faux au DAB, carte avalée, agence ouverte | Carte retenue dans le distributeur de l’agence | Se présenter à l’accueil avec une pièce d’identité | Utile seulement en cas de doute sur un usage frauduleux | Pas de nouvelle carte si la vôtre est restituée |
| 3 codes faux au DAB isolé ou agence fermée | Carte avalée, impossible de la récupérer rapidement | Contacter la banque et mettre immédiatement la carte en opposition | Oui, pour bloquer tout usage ultérieur de la carte | Nouvelle carte, délai et coût selon plaquette tarifaire |
| Code confidentiel oublié, carte en main | Crainte de se tromper, pas encore de blocage | Réafficher ou redéfinir le code via l’application sécurisée | Non, sauf perte ou vol de la carte | Éventuels frais de « réédition du code », délai courrier |
Carte avalée ou code oublié : faut-il faire opposition, et à quel prix ?
Quand le code est réellement oublié, l’objectif n’est pas de bloquer la carte, mais de retrouver une combinaison sûre. De nombreuses banques permettent de réafficher ou de redéfinir le code dans l’application mobile, après authentification forte. Sinon, le code est réédité par courrier. Les établissements ne le connaissant pas en clair, un conseiller ne pourra jamais vous le donner au téléphone, et cette réédition de code peut être facturée selon la plaquette tarifaire.
En revanche, l’opposition devient indispensable si la carte est perdue, volée ou avalée dans un distributeur dont vous ne pouvez pas récupérer la carte rapidement. Ce signalement déclenche la fabrication d’une nouvelle carte et limite votre responsabilité en cas d’opérations frauduleuses, dans la limite de la franchise légale de 50 €, alors qu’un simple oubli de code n’ouvre pas ce régime puisqu’aucune fraude n’est en jeu. Selon le rapport 2026 de l’Observatoire des tarifs bancaires, publié par le Comité consultatif du secteur financier, la cotisation annuelle moyenne d’une carte internationale à débit immédiat atteignait 44,61 € au 1er avril 2026, soit environ 3,72 € par mois ; le tarif d’une « refabrication de la carte » ou d’une « réédition du code » figure ensuite dans la plaquette tarifaire de chaque banque. Avant toute démarche payante, ouvrez cette plaquette, rubrique cartes, repérez ces lignes et demandez à votre conseiller si un déblocage au distributeur ou en agence peut être réalisé gratuitement, sans jamais écrire votre code ni le stocker sur votre téléphone.
En bref
- En France, de nombreux titulaires de carte bancaire voient leur puce se verrouiller après trois codes faux, que ce soit chez un commerçant ou au distributeur automatique.
- Dans la plupart des banques, un simple retrait au DAB avec le bon code suffit à réactiver la carte, sauf si elle a été avalée ou qu’une opposition devient nécessaire.
- L’article détaille les bons réflexes pour éviter l’opposition inutile, limiter les frais et savoir quand une intervention en agence s’impose vraiment.