Carte biométrique : votre empreinte digitale remplace le code à 4 chiffres, sauf dans ces cas précis où il reste obligatoire
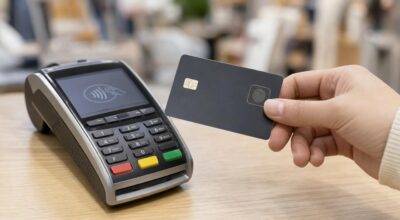
En France, la carte bancaire biométrique à empreinte digitale commence à remplacer le code à 4 chiffres en caisse pour certains clients. Entre promesse de paiements sans plafond et limites bien cachées, voici ce qui change vraiment pour votre quotidien.
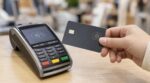
Dans quelques mois, taper votre code à 4 chiffres au terminal pourrait devenir l’exception plutôt que la règle, au moins pour une partie des clients français. À la caisse, le geste reste le même carte tendue, paiement sans contact, mais un détail change tout : le pouce posé sur la carte elle‑même, pas sur le boîtier du commerçant.
Derrière ce nouveau réflexe se cache la carte bancaire biométrique, portée par le groupe français Thales et déjà intégrée dans certaines offres haut de gamme de grandes banques. Elle promet des paiements sans plafond de montant en sans contact, avec une authentification par empreinte digitale à la place du code saisi sur le terminal. De quoi parler vraiment d’adieu au code à 4 chiffres, ou seulement d’une évolution interressante mais encore très ciblée ?
[fpvideo mediaid= »https://www.youtube.com/watch?v=ma6pggBQTCM » no_top_page= »yes » autoplay= »no »]
Carte bancaire biométrique : comment l’empreinte digitale remplace le code à 4 chiffres
Le principe est simple en apparence. Sur la face de la carte, un petit capteur accueille votre pouce ou votre index. Au moment du paiement sans contact, la carte vérifie l’empreinte stockée dans sa puce sécurisée et, si tout concorde, autorise la transaction, quel que soit le montant, sans vous demander de composer le code sur le terminal. Comme le résume Frédéric Martinez, responsable marketing produit chez Thales, il n’y a « plus besoin de saisir votre code secret puisque la carte reconnaît immédiatement votre doigt », explique Frédéric Martinez, responsable marketing produit chez Thales, cité par TF1.
Techniquement, cette authentification biométrique se fait localement, sur la carte, sans transmission de votre empreinte au commerçant. Thales a obtenu en 2026 l’agrément du réseau français CB pour cette carte biométrique, fondée sur le standard de sécurité CPACE, ce qui lui permet de fonctionner sur les terminaux déjà en circulation. L’enjeu principal reste la sécurité : un code peut être observé ou volé, une empreinte est beaucoup plus difficile à copier, même si aucune technologie n’est totalement infaillible face à du vol physique de carte ou à de la fraude plus sophistiquée.
Banques françaises, plafonds et code PIN : où en est la carte biométrique ?
En France, le mouvement reste pour l’instant concentré sur quelques offres premium. La BNP Paribas a proposé une carte biométrique à ses clients ayant souscrit au forfait Visa Premier facturé 134 euros par an, tandis que le Crédit Agricole la réserve aux détenteurs de cartes Gold Mastercard Débit Différé et World Elite Mastercard Débit Différé. Avec ces produits, le client peut payer en sans contact au‑delà de 50 euros sans saisir son code sur le terminal, dans la limite des plafonds propres à sa carte. La BNP a toutefois mis fin à la commercialisation de cette option biométrique pour les nouveaux clients en décembre 2025 et prévoit d’y mettre un terme définitif au 31 décembre 2026, ce qui montre que l’expérimentation reste sous surveillance côté banques.
| Acteur | Type de carte | Statut fin 2026 | Paiement sans saisir le code | Quand le code reste demandé |
|---|---|---|---|---|
| BNP Paribas | Carte biométrique Visa Premier | Plus commercialisée depuis 08/12/2025, fin prévue au 31/12/2026 | Oui, en sans contact dans la limite des plafonds | Activation initiale, retraits DAB, échec de la biométrie |
| Crédit Agricole | Gold Mastercard biométrique | Toujours proposée sur certaines offres haut de gamme | Oui, y compris au‑delà de 50 € | Contrôles aléatoires, insertion volontaire de la carte |
| Réseau CB et Thales | Carte biométrique agréée CB | Première carte biométrique validée par CB en 2026 | Compatible avec le sans contact sans code sur le TPE | Code possible en solution de secours suivant la banque |
Pour mesurer ce qui change vraiment, il faut aussi rappeler le cadre général. Le sans contact classique reste plafonné à 50 euros par transaction sur une carte standard, quand l’option Sans Contact Plus autorise des montants supérieurs mais avec saisie du code sur le terminal à chaque fois. Les paiements mobiles avec reconnaissance faciale ou empreinte digitale, tout comme la carte biométrique, permettent eux d’éviter cette saisie de code sur le boîtier du commerçant, ce qui peut limiter le risque de vol de code par observation. Dans la pratique, les banques gardent malgré tout le code PIN comme filet de sécurité, que ce soit pour le premier paiement qui active la carte, pour les retraits au distributeur, ou via quelques contrôles aléatoires.
Côté clients, les retours restent partagés entre ceux qui apprécient l’idée de ne plus taper leur code, y compris pour un plein d’essence ou un plein de caddie, et ceux qui préfèrent un système qu’ils maîtrisent déjà très bien, surtout quand il s’agit de leurs dépenses du quotidien. La généralisation de la carte biométrique dépendra autant du rythme d’adoption par les grandes banques que de la confiance des porteurs, dans un paysage où d’autres chantiers avancent en parallèle, comme la disparition annoncée des numéros de carte saisis manuellement en ligne au profit de la biométrie et de la tokenisation d’ici 2030 chez certains réseaux internationaux.
En bref
- En 2026, Thales et plusieurs grandes banques françaises testent la carte bancaire biométrique à empreinte digitale pour authentifier les paiements en magasin.
- Cette technologie permet de payer sans contact au-delà de 50 € sans taper de code sur le terminal, tout en conservant le PIN comme solution de secours pour les retraits, les échecs de biométrie ou certains contrôles aléatoires.
- Entre arrêt programmé de l’option chez BNP Paribas, maintien chez le Crédit Agricole et enjeux de sécurité, l’article détaille qui y a droit, dans quels cas et avec quelles limites concrètes.