Compensation carbone : derrière la promesse de neutralité, le piège des crédits sans réel impact climatique
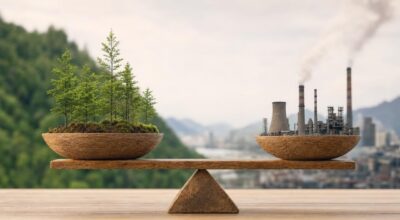
Louée pour ses promesses climatiques, la compensation carbone est aussi accusée de nourrir le greenwashing. Entre crédits, marchés et loi Climat, ce décryptage démêle son fonctionnement et les pièges à connaître.
Payer pour replanter des arbres ou financer un parc solaire en échange de ses émissions de gaz à effet de serre : pour un particulier ou une entreprise, l’idée paraît simple. Derrière cette promesse, la compensation carbone repose pourtant sur des mécanismes précis, des marchés spécifiques et des critères de qualité qui font l’objet de vifs débats.
Entre projets de reforestation, énergies renouvelables et améliorations d’efficacité énergétique, la compensation carbone s’appuie sur des crédits vendus à ceux qui souhaitent contrebalancer leurs émissions dites résiduelles. Sur le papier, tout semble simple.
Compensation carbone : principe, crédits et rôle des émissions résiduelles
Dans sa définition classique, la compensation carbone consiste à financer, en dehors de sa propre chaîne de valeur, des projets qui permettent d’éviter, de réduire ou de séquestrer des émissions de gaz à effet de serre. Elle intervient en principe pour traiter les émissions résiduelles, celles qui restent « difficilement évitables » après avoir cherché à les réduire directement.
Le mécanisme repose sur l’unité de base qu’est le crédit carbone : une tonne de gaz à effet de serre évitée ou séquestrée, exprimée en tonne équivalent CO₂ (tCO₂e), correspond à un crédit. Une entreprise ou une organisation peut l’acheter pour financer le projet à l’origine de cette réduction ou séquestration, sans que cela ne modifie pour autant ses émissions comptabilisées dans les scopes 1, 2 ou 3. L’Agence de la transition écologique (ADEME) résume cette hiérarchie en trois mots : « éviter, réduire, compenser », rappelle l’institution, citée par BFM Immo.
Marché réglementaire ou marché volontaire de la compensation carbone
Derrière un même vocabulaire se cachent en réalité plusieurs marchés. Le marché réglementaire, aussi appelé marché de conformité, repose sur des règles fixées par les pouvoirs publics. Le Protocole de Kyoto a ainsi créé des mécanismes de crédits carbone certifiés sous l’égide de l’Organisation des Nations unies (ONU), comme le Mécanisme pour un développement propre (MDP) et la Mise en œuvre conjointe (MOC).
À côté de ce cadre encadré par les Etats, le marché volontaire permet à des entreprises, des collectivités ou des particuliers d’acheter des crédits sans obligation réglementaire. La certification n’y est pas systématique et, lorsqu’elle existe, elle s’appuie sur des standards privés aux méthodologies et niveaux d’exigence variables. Le tableau ci-dessous aide à visualiser ces différences.
| Critère | Marché réglementaire | Marché volontaire |
|---|---|---|
| Règles | Fixées par les pouvoirs publics | Standards privés, règles variables |
| Obligation | Lié au marché de conformité | Aucun achat imposé |
| Certification | Crédits certifiés sous l’égide de l’ONU (MDP, MOC) | Certification non systématique |
| Types de projets | Projets intégrés aux mécanismes de Kyoto | Forêts, énergie, déchets, pratiques agricoles… |
| Niveau d’exigence | Cadre commun et homogène | Méthodologies et exigences hétérogènes |
Les crédits peuvent ainsi provenir de projets très divers : protection ou restauration de forêts, évolution de l’usage des terres ou de pratiques agricoles, développement des énergies renouvelables, réduction d’émissions industrielles, gestion des déchets ou diffusion d’équipements domestiques moins émetteurs. Chaque fois, il faut mesurer les émissions évitées ou le carbone séquestré par rapport à une situation de référence, ce qui suppose de définir ce qui se serait produit en l’absence du projet.
Quelles limites pour la compensation carbone et comment les contourner ?
Cette comparaison à un scénario hypothétique fait partie des limites les plus discutées de la compensation carbone. Les grands réferentiels de comptabilité carbone soulignent aussi qu’acheter un crédit ne réduit pas les émissions des scopes 1, 2 ou 3 de l’organisation qui l’achète. La première critique vise donc le risque de considérer ces achats comme une alternative à la réduction à la source, alors que des acteurs comme le cabinet Carbone 4 insistent sur le fait que le financement de projets externes doit rester complémentaire à la transformation du modèle économique.
La qualité des crédits eux-mêmes alimente également les débats. Une enquête journalistique publiée en 2023 sur des crédits REDD+ certifiés par le standard Verra concluait que 94 % des crédits étudiés n’auraient apporté aucun bénéfice climatique réel, en raison de scénarios de déforestation future jugés surestimés ; Verra a fermement contesté ces conclusions et les méthodes utilisées. Le législateur français a, en parallèle, encadré les allégations comme « neutre en carbone » avec la loi Climat et Résilience du 22 août 2021, qui impose de rendre accessible le bilan d’émissions, la démarche d’évitement et de réduction, ainsi que les modalités de compensation des émissions résiduelles. L’ADEME recommande enfin de privilégier des projets reposant sur des références reconnues comme le Label Bas-Carbone ou les mécanismes MDP/MOC, de vérifier des critères tels que l’additionnalité, la permanence et le contrôle par un tiers indépendant, de préférer les crédits ex-post aux crédits ex-ante et de s’appuyer sur la norme ISO 14021 pour une communication proportionnée à l’impact réel.
En bref
- Portée par l'ADEME, le Protocole de Kyoto et la loi Climat et Résilience, la compensation carbone s'appuie sur des crédits finançant des projets de réduction ou de séquestration des émissions.
- Entre marchés réglementaires de l'ONU et marché volontaire aux standards privés, le mécanisme du crédit carbone soulève des critiques sur les scénarios de référence, l'additionnalité et la permanence des projets.
- Enquête REDD+ sur Verra, encadrement des allégations « neutre en carbone » et recommandations ADEME esquissent une grille pratique pour choisir des crédits plus robustes et parler plutôt de contribution que de compensation.