Virement bancaire : ce message est désormais obligatoire et voici la seule réponse qui doit stopper votre paiement
Depuis le 9 octobre 2025, chaque virement SEPA en zone euro déclenche un contrôle express du nom lié à l’IBAN. Entre correspondance, alerte ou impossibilité, ces nouveaux messages changent vos réflexes avant d’envoyer de l’argent.
Votre appli bancaire affiche soudain un message étrange au moment de faire un virement : le nom du bénéficiaire est en train d’être vérifié. Depuis peu, ce contrôle supplémentaire est devenu obligatoire dans la zone euro, au point de changer la façon dont vous envoyez de l’argent, que ce soit à un proche ou à un artisan.
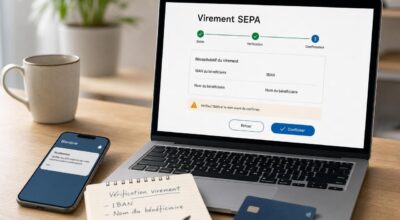
Depuis le 9 octobre 2025, la banque du payeur doit comparer le nom saisi avec le titulaire réel de l’IBAN avant d’autoriser un virement en euros. À l’écran, vous voyez alors un statut de correspondance totale, nom proche, absence de correspondance ou vérification impossible. Derrière ces quelques mots, les conséquences ne sont pas les mêmes, ni pour votre argent ni pour la responsabilité de la banque.
Comment fonctionne la vérification du bénéficiaire avant un virement
La vérification du bénéficiaire, parfois désignée sous le terme anglais « Verification of Payee », repose sur un échange express entre deux établissements. La banque du payeur envoie l’IBAN et le nom que vous avez saisi à la banque du bénéficiaire, qui compare ces informations au titulaire du compte et renvoie une réponse en temps réel. Le contrôle porte donc sur la cohérence « nom – IBAN », pas sur la nature de l’opération.
Le règlement européen sur les virements instantanés impose ce service dans toute la zone euro depuis le 9 octobre 2025. Il s’applique aux virements SEPA classiques comme aux virements SEPA instantanés, quel que soit le canal (appli mobile, site, voire parfois agence), et il est gratuit. Le virement instantané ne peut pas coûter plus cher qu’un virement standard. Particuliers, professionnels, entreprises ou associations sont concernés ; seuls certains payeurs non consommateurs peuvent renoncer au dispositif pour des ordres groupés. Et point clé : ce contrôle n’interdit pas le virement, il vous informe, puis c’est vous qui décidez.
Quelles réponses votre banque affiche avec la vérification du bénéficiaire
Au moment de valider, quatre réponses sont possibles. En cas de correspondance totale, le nom saisi et l’IBAN concordent et le virement peut être finalisé. Pour un nom proche, par exemple « Claire Duboi » au lieu de « Claire Dubois », la banque indique le nom exact associé à l’IBAN afin que vous puissiez corriger. S’il y a absence de correspondance, un avertissement signale que les fonds pourraient arriver sur un compte qui n’est pas celui du bénéficiaire indiqué. Enfin, lorsque la vérification est impossible, la banque du bénéficiaire n’a pas pu répondre et aucune information n’est donnée.
| Statut affiché | Ce que ça signifie | Infos que la banque peut montrer | Réflexe recommandé | Si vous continuez quand même |
|---|---|---|---|---|
| Correspondance totale | Nom et IBAN cohérents | Aucun changement affiché | Valider si la demande est légitime | Risque de fraude si l’escroc est titulaire |
| Nom proche | Orthographe ou forme voisine | Nom exact associé à l’IBAN | Corriger puis relancer le contrôle | Erreur possible de destinataire |
| Absence de correspondance | Nom saisi différent du titulaire | Aucun nom communiqué | Stopper, verifier le RIB avec le bénéficiaire | Fonds envoyés sur un mauvais compte |
| Vérification impossible | Réponse non disponible | Aucune information d’identité | Attendre ou confirmer par un autre canal | Risque accru d’erreur ou d’arnaque |
En cas de nom proche, d’absence de correspondance ou de vérification impossible, vous pouvez corriger le nom puis relancer la vérification, ou annuler. Si vous maintenez le virement malgré une alerte liée à un identifiant inexact, la banque qui a effectué la vérification du bénéficiaire n’est en principe pas tenue responsable d’un virement parti vers un mauvais compte. À l’inverse, si elle n’a pas réalisé le contrôle alors qu’elle le devait et que l’erreur en découle, le texte européen prévoit un remboursement rapide du montant en cause, avant que la banque ne cherche à récupérer les fonds.
Vérification du bénéficiaire : que faire en cas d’alerte ou d’arnaque ?
Un point souvent mal compris est qu’un nom qui correspond ne garantit pas que vous payez la bonne personne. Le service valide seulement l’accord entre un nom et un IBAN ; un escroc qui fait saisir le nom exact de son propre compte obtiendra une « correspondance » alors même qu’il détourne le paiement. Le dispositif ne bloque pas non plus un virement réalisé sous la pression d’un faux conseiller ou d’un appel alarmant. En cas de problème, le code monétaire et financier impose à la banque du payeur de s’efforcer de récupérer les fonds et, si cela échoue, de fournir les informations nécessaires pour un éventuel recours en justice, avec d’éventuels frais de recouvrement prévus au contrat.
Avant de valider, prenez quelques secondes pour relire le nom affiché par la banque et le comparer précisément à celui de votre destinataire, surtout si vous avez reçu un RIB par e-mail ou message. En cas d’alerte « absence de correspondance » ou « vérification impossible », mieux vaut appeler le bénéficiaire sur un numéro que vous aviez déjà enregistré pour confirmer l’IBAN, ou envoyer d’abord un petit montant test. Si vous constatez une erreur après coup, contactez votre banque au plus vite pour déclencher la demande de retour des fonds, en gardant en tête qu’elle ne réussit pas toujours. Régler un plafond de virement instantané raisonnable reste enfin une barrière utile pour limiter l’impact financier d’une erreur ou d’une fraude, même quand la vérification du bénéficiaire a bien été faite et que vous aurrez validé l’opération.
En bref
- Entré en vigueur le 9 octobre 2025, le contrôle européen de vérification du bénéficiaire impose aux banques de comparer nom et IBAN avant chaque virement SEPA.
- Quatre statuts s’affichent désormais dans les applis bancaires – correspondance, nom proche, absence de correspondance ou vérification impossible – avec des conséquences différentes pour vos risques et la responsabilité de la banque.
- Mais même avec un nom qui concorde, les arnaques restent possibles, d’où l’intérêt de suivre quelques réflexes simples avant et après validation pour limiter les pertes en cas d’erreur.