Dette française, inflation : ce mécanisme silencieux qui transforme votre épargne sur le Livret A en perte sèche
Alors que la France paye ses emprunts plus cher et que l’inflation rogne les livrets, de nombreux ménages s’interrogent sur la sécurité de leur argent. Entre garanties légales et diversification, quelles stratégies permettent encore de protéger son épargne ?
La France emprunte désormais plus cher que l’Italie. Le 20 octobre, l’OAT à 10 ans rapportait 4,93 %, un niveau inédit depuis 2002, quand l’Allemagne se finançait autour de 3,42 % et l’Italie près de 4,55 %. Cette prime de 1,5 point réclamée par les marchés pour prêter à Paris plutôt qu’à Berlin ravive les questions sur la dette publique et, en bout de chaîne, sur la façon de protéger son épargne.
Dans le même temps, le déficit public devrait atteindre 5,4 % du PIB cette année, la charge d’intérêts passerait de 79,2 milliards d’euros à 91,2 milliards en 2027, et l’inflation grignote silencieusement le rendement des livrets. Entre budgets contestés au Parlement, menaces de dégradation par les agences de notation et vie quotidienne plus chère, de nombreux ménages se demandent ce que vaut encore une épargne entièrement exposée à la crise française. La question ne reste plus théorique.
Dette, taux, inflation : ce que la crise française change pour l’épargne
La hausse des taux ne touche pas que la France, la Banque centrale européenne a remonté ses taux directeurs, et l’Allemagne emprunte elle aussi plus cher qu’en début d’année. Mais l’écart qui s’est creusé entre l’OAT française et le Bund allemand ramène au premier plan le risque souverain : si la charge d’intérêts continue de monter alors que la croissance, attendue à 0,4 % par la Banque de France, reste faible, chaque budget démarre avec moins de marge qu’auparavant. Les marchés surveillent ce dérapage, Fitch prévient déjà qu’une nouvelle hausse de la dette pourrait faire perdre un cran à la note A+ de la France.
Pour les ménages, l’effet immédiat passe par le pouvoir d’achat. Selon l’Insee, les prix à la consommation ont augmenté de 3,1 % sur un an en septembre, tirés par l’énergie en hausse de 3,9 %. Le chef du département de la conjoncture, Dorian Roucher, résume : « Les revenus ne sont pas autant valorisés que la hausse du prix », détaille-t-il, ce qui explique la baisse du pouvoir d’achat de 0,6 % au deuxième trimestre de l’année. L’analyste ajoute : « On se retrouve coincé, sans pouvoir réévaluer. » Les chiffres de l’épargne vont dans le même sens : le taux d’épargne des ménages est passé de 17,9 % du revenu disponible au premier trimestre 2026 à 17,2 % au deuxième, et 28 % des Français envisagent de mettre moins d’argent de côté.
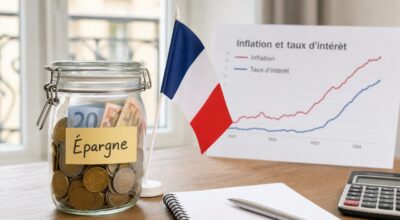
Les livrets réglementés illustrent ce décrochage. Le Livret A affiche un taux de 1,7 % alors que l’inflation se situe entre 3,1 % et 3,4 % selon les périodes citées par les études. En septembre, le Livret A a enregistré une décollecte de 1,52 milliard d’euros, le LDDS 700 millions d’euros et le LEP 3 milliards d’euros. Dans une autre analyse, l’équation est détaillée : 10 000 euros sur un Livret A rapportent 170 euros d’intérêts quand la hausse des prix en grignote environ 340 euros, soit une perte de pouvoir d’achat d’environ 170 euros sur un an. Une autre estimation, avec une inflation à 3,1 %, situe cette perte autour de 140 euros sur un an pour la même somme.
| Support | Taux nominal | Inflation prise en compte | Rendement réel estimé | Impact sur 10 000 € |
|---|---|---|---|---|
| Livret A | 1,7 % | Inflation 3,1 % | Environ -1,4 point | -140 € de pouvoir d’achat |
| Livret A | 1,7 % | Inflation 3,4 % | Environ -1,7 point | -170 € de pouvoir d’achat |
Garanties, plafonds et diversification : organiser concrètement sa protection
La peur la plus brutale reste celle de ne plus pouvoir accéder à son argent. Les Chypriotes l’ont vécu en mars 2013 : pendant près de deux semaines, les banques sont restées fermées, les retraits plafonnés à 300 euros par jour. À la Bank of Cyprus, 47,5 % des dépôts au-delà de 100 000 euros ont été convertis en actions de la banque, sans que les clients puissent s’y opposer. Depuis 2016, le droit européen permet ce type de renflouement interne tout en laissant intacts les dépôts couverts par la garantie légale.
En France, la garantie des dépôts couvre jusqu’à 100 000 euros par client et par banque, indemnisables sous 7 jours ouvrables. Les sommes placées sur un Livret A, un LDDS ou un LEP sont, en plus, entièrement garanties par l’État, y compris après une vente immobilière où la couverture est relevée du montant de la vente dans la limite de 500 000 euros supplémentaires pendant trois mois. Pour l’assurance vie, un autre fonds intervient, plafonné à 70 000 euros par assuré et par assureur. La loi Sapin 2 autorise aussi le Haut Conseil de stabilité financière à limiter ou suspendre les retraits sur ces contrats pour trois mois, renouvelables une fois, si la stabilité financière est jugée menacée, même si cette possibilité n’a encore jamais été utilisée, y compris au plus fort du Covid.
| Produit | Organisme de garantie | Plafond par client | Délai annoncé | Point d’attention |
|---|---|---|---|---|
| Comptes et livrets bancaires | FGDR | 100 000 € / banque | 7 jours ouvrables | Fonds alimenté par les banques |
| Livret A, LDDS, LEP | État français | 100 % des dépôts | Selon procédure de l’État | Garantie liée à la signature de l’État |
| Assurance vie | FGAP | 70 000 € / assureur | Variable | Loi Sapin 2 possible |
| Vente d’un logement | FGDR | +500 000 € pendant 3 mois | 7 jours ouvrables | Plafond temporaire exceptionnel |
Un épargnant qui détient 250 000 euros sur les comptes d’une seule banque voit mécaniquement 150 000 euros échapper à la garantie. Répartis entre trois établissements, ces mêmes 250 000 euros se retrouvent couverts en totalité. Le même principe vaut pour l’assurance vie en multipliant les assureurs, même si l’épargne reste investie en grande partie sur des actifs français. C’est l’angle mort souligné par les observateurs : le fonds qui rembourse les comptes est alimenté par les banques elles mêmes, les livrets réglementés sont garantis par l’État dont la dette inquiète les marchés, et les assureurs vie placent plus de la moitié de leurs encours en France.
Certains ménages aisés choisissent de diversifier aussi la juridiction, par exemple via des contrats d’assurance vie luxembourgeois. L’argent y est conservé par une banque dépositaire distincte de l’assureur, souvent hors de France, et en cas de faillite de l’assureur les épargnants passent avant les autres créanciers. À la rentrée 2026, ouvrir un contrat au Luxembourg pouvait déjà prendre plus d’un mois, contre quelques jours auparavant, alors que certains assureurs y traitaient quatre fois plus d’opérations qu’avant la dissolution de l’Assemblée en 2024. D’autres, enfin, explorent des solutions sans intermédiaire, comme les cryptoactifs : avec des stablecoins conservés sur un wallet, l’accès aux fonds ne dépend plus d’une banque française, même si les risques techniques et de protocole rendent cette piste interressante surtout pour une part limitée du patrimoine.
En bref
- Fin 2026, dans un contexte de dette publique sous tension et d’OAT à 10 ans proches de 5 %, les ménages français voient leur pouvoir d’achat et leur capacité d’épargne reculer.
- L’article détaille comment l’inflation supérieure au rendement des livrets, la hausse des taux et le cadre de garanties (FGDR, État, FGAP, loi Sapin 2) affectent concrètement les placements des particuliers.
- De la répartition sous les plafonds de garantie à la diversification entre établissements, pays et supports, un plan d’action pragmatique aide à mieux protéger son épargne face au risque français.