Livret A, assurance vie : pourquoi ces placements sans risque vous font perdre de l'argent face à l'inflation
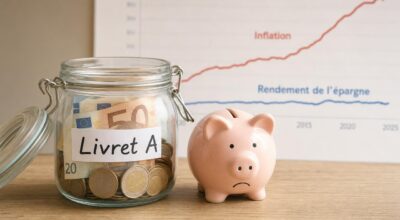
En novembre 2026, alors que l’inflation frôle 3,4 %, les épargnants français arbitrent entre Livret A, LEP, assurance vie et comptes à terme. Quels taux nets, quelles dates clés et quels pièges fiscaux guettent vraiment leur épargne dite sans risque ?
Novembre 2026 s’ouvre avec une inflation encore bien au-dessus de zéro et des Français qui regardent de près chaque euro placé. Entre Livret A, LEP, assurance vie, livrets bancaires, PEL ou comptes à terme, l’offre de placements présentés comme sans risque reste vaste, mais les écarts de rendement se creusent, surtout depuis la hausse du prélèvement forfaitaire unique à 31,4 % sur une partie des produits.
En novembre, les taux réglementés ne bougent pas, alors que la prochaine révision du Livret A et du LEP n’interviendra que le 1er février 2027. Pourtant, derrière cette apparente accalmie, le match se joue entre rendement brut, fiscalité et hausse des prix. Ce baromètre de l’épargne sans risque novembre 2026 fait le point sur les principaux supports, en brut et en net, et sur les quelques dates du mois qui comptent vraiment. Le classement réel des placements peut surprendre.
Livret A, LEP, PEL, livrets et comptes à terme : la météo des taux de novembre 2026
Depuis le 1er août 2026, le Livret A sert 1,7 % par an, totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Le LDDS est aligné sur ce taux, tandis que le Livret d’épargne populaire, réservé aux ménages sous conditions de ressources, atteint 2,5 %, là aussi défiscalisé et nettement au-dessus des autres produits liquides sans risque. Le Compte épargne logement affiche 1,25 % brut, soit 0,88 % après flat tax de 30 %, et le Plan épargne logement ouvert en 2026 offre 2 % brut, ramenés à 1,4 % après cette même fiscalité spécifique. Ces rendements de Livret A, LDDS, LEP et CEL sont figés jusqu’au 31 janvier 2027, avec une révision prévue le 1er février, tandis que le taux des nouveaux PEL ne sera ajusté qu’au 1er janvier 2027. Le plafond du Livret A reste fixé à 22 950 € par personne, le relèvement à 30 000 € ayant été rejeté le 16 octobre par les députés, ce qui empêche tout versement supplémentaire sur un livret déjà plein.
| Produit | Taux brut | Fiscalité | Taux net estimé | Prochaine échéance |
|---|---|---|---|---|
| Livret A | 1,7 % | Exonéré d’impôt et de PS | 1,7 % | Révision 1er février 2027 |
| LEP | 2,5 % | Exonéré, sous conditions de revenu | 2,5 % | Révision 1er février 2027 |
| PEL ouvert en 2026 | 2 % | PFU 30 % spécifique PEL | 1,4 % | Nouveau taux au 1er janvier 2027 |
| Livret bancaire classique | 0,79 % | PFU 31,4 % | 0,54 % | Taux de marché, révisable |
| Compte à terme ≤ 2 ans | 2,38 % | PFU 31,4 % | 1,63 % | Durée fixée au contrat |
| Assurance vie fonds euros | 2,9 % (moyenne 2026) | PS 17,2 % + impôt éventuel | 2,4 % après PS seuls | Rendement 2026 connu début 2027 |
En dehors de ces produits réglementés, les livrets bancaires dits « classiques » restent en retrait : la moyenne donnée pour l’été 2026 tourne autour de 0,79 % brut, soit environ 0,54 % après prélèvement forfaitaire unique à 31,4 %. Les super-livrets, souvent proposés par les banques en ligne, affichent un taux de base moyen de 1,72 % brut fin octobre, avec des promotions pouvant grimper jusqu’à 5,25 % pendant une centaine de jours avant de revenir, par exemple, à 2,25 %. Les comptes à terme de deux ans ou moins offrent en moyenne 2,38 % brut pour les nouvelles ouvertures, soit 1,63 % après PFU, tandis que certains dépôts à terme sur cinq ans montent à 3,35 % brut, autour de 2,3 % nets. De leur côté, les fonds en euros de l’assurance vie sont estimés en 2026 à 2,9 % en moyenne, ce qui revient à environ 2,4 % après seuls prélèvements sociaux de 17,2 %.
Fiscalité, inflation et dates clés : ce que novembre 2026 change pour votre épargne sans risque
Pour les livrets fiscalisés, les comptes à terme et les dividendes, la banque prélève d’abord un acompte d’impôt sur le revenu de 12,8 %, inclus dans le prélèvement forfaitaire unique désormais fixé à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux). Les foyers dont le revenu fiscal de référence 2025 ne dépasse pas 25 000 € pour une personne seule, ou 50 000 € pour un couple marié ou pacsé, peuvent demander la dispense de cet acompte en fournissant une attestation sur l’honneur à chaque banque avant le 30 novembre 2026. Pour un célibataire avec 10 000 € sur un livret bancaire à 2,2 %, les interets annuels de 220 € seraient sinon amputés d’environ 28,16 € dès le versement. Cette dispense évite l’avance de trésorerie, mais ne supprime ni les prélèvements sociaux ni l’éventuel impôt dû au final, et cette échéance du 30 novembre ne concerne ni l’assurance vie ni la sortie en capital d’un PER, où la demande reste possible jusqu’à l’encaissement des revenus.
Novembre 2026 joue aussi un rôle discret pour l’épargne logement : la Banque de France calcule le taux des nouveaux PEL ouverts en 2027 à partir de la moyenne des taux de marché du mois, selon une formule qui combine 70 % du taux swap à cinq ans et 30 % de l’écart entre taux à dix ans et à deux ans, avec un plancher de 1 % et un arrondi au quart de point supérieur. Le nouveau taux ne s’appliquera qu’aux plans ouverts à compter du 1er janvier 2027. Un passage de 2 % à 2,5 % sur le taux publié en décembre ferait ainsi passer, la première année, les intérêts d’un plan de 5 000 € de 100 € à 125 €, soit 25 € de plus. En toile de fond, l’Insee mesure une inflation de 3,4 % sur un an en octobre et anticipe 2,1 % pour l’ensemble de 2026, autour de 2 % « hors tabac » : un rendement net d’au moins 2,1 % reste donc nécessaire pour préserver le pouvoir d’achat de l’épargne réputée sans risque, tandis que le 3 novembre l’Assemblée nationale vote la partie recettes du budget 2027, sans qu’aucune mesure ne modifie les taux de l’épargne en novembre.
En bref
- En France, novembre 2026 s’ouvre sur des taux des livrets réglementés inchangés, une inflation à 3,4 % et une fiscalité alourdie pour l’épargne sans risque.
- Le baromètre détaille, produit par produit, les rendements bruts et nets du Livret A, du LEP, des PEL, livrets bancaires, comptes à terme et fonds en euros.
- Entre inflation, plafonds, calendrier fiscal du 30 novembre et futur taux des PEL 2027, l’article aide à ajuster ses placements sans brûler ses réserves.