Compte approvisionné mais carte refusée en caisse : ce plafond qui ne repart pas à zéro le 1er du mois
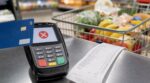
Compte bien approvisionné, panier plein, mais terminal qui affiche paiement refusé : le plus souvent, votre plafond de carte sur 30 jours glissants vient de se fermer. Entre achats de Noël et grosses dépenses groupées, cette règle invisible peut vous piéger au pire moment.
Passage en caisse, chariot plein, code tapé… et message de transaction refusée. Vous vérifiez aussitôt votre application bancaire : le compte affiche un confortable solde créditeur. Pourtant, impossible de régler ce plein de courses ou ces cadeaux prévus depuis des semaines. L’impression d’une erreur de la banque est fréquente dans ce genre de scène, surtout quand la carte fonctionnait très bien la veille.
Ce casse-tête arrive particulièrement souvent à l’approche des achats de Noël, quand plusieurs gros paiements se bousculent sur quelques jours. La plupart des clients pensent encore que le plafond de paiement de leur carte repart automatiquement à zéro le 1er du mois, comme une facture mensuelle. Sauf que beaucoup de banques, à commencer par le CIC, fonctionnent sur une autre logique, moins intuitive. Tout se joue dans une petite mécanique invisible.
Plafond de paiement, solde du compte et règle des 30 jours glissants
Premier point à garder en tête : le solde du compte et le plafond de carte sont deux limites totalement différentes. Le solde indique combien d’argent se trouve réellement sur votre compte courant. Le plafond fixe, lui, le montant maximal que la carte est autorisée à dépenser sur une période donnée, indépendamment de ce solde. Dans des banques comme le CIC, les paiements sont additionnés sur une période de 30 jours glissants et les retraits d’espèces sur 7 jours glissants : il n’y a donc pas de remise à zéro automatique le 1er du mois. Aucun texte de loi ne fixe un montant standard, chaque contrat bancaire prévoit ses propres plafonds et durées.
| Jour | Opération du jour | Montant entrant | Montant sortant | Total sur 30 jours | Statut |
|---|---|---|---|---|---|
| J1 | Achat 1 200 € | 1 200 € | 0 € | 1 200 € | Plafond non atteint |
| J10 | Achat 1 800 € | 1 800 € | 0 € | 3 000 € | Plafond atteint |
| J11 à J30 | Aucun nouveau paiement accepté | 0 € | 0 € | 3 000 € | Refus des paiements |
| J31 env. | Fin de prise en compte achat J1 | 0 € | 1 200 € | 1 800 € | Marge partielle retrouvée |
| J40 env. | Fin de prise en compte achat J10 | 0 € | 1 800 € | 0 € | Plafond totalement libéré |
Le tableau ci-dessus illustre ce calcul avec un plafond de 3 000 € de paiements sur 30 jours. Un achat de 1 200 € effectué au jour 1 reste comptabilisé pendant 30 jours ; un deuxième achat de 1 800 € au jour 10 suffit à atteindre le plafond, et tous les paiements suivants sont refusés jusqu’à ce que les premières dépenses sortent progressivement de la période de 30 jours. Autrement dit, la marge disponible ne revient pas d’un seul coup à une date fixe, elle se reconstitue achat par achat au fil des jours. À côté de ce plafond global, il existe aussi un plafond sans contact de 50 € par opération, ainsi que des plafonds qui montent avec la gamme : au CIC, une carte CB Visa Classic ou Mastercard est limitée à 3 000 € de paiements sur 30 jours glissants et 1 000 € de retraits sur 7 jours glissants, une Visa Premier ou Mastercard Gold à 8 000 € et 1 500 €, une Visa Infinite ou World Elite à 20 000 € et 5 000 €, tandis qu’une carte à autorisation systématique cumule un plafond de 2 300 € de paiements et 1 000 € de retraits, tout en vérifiant le solde avant chaque opération. Ces montants sont donnés à titre d’exemple et restent susceptibles d’évoluer selon la banque et le profil du titulaire.
Achats de Noël, refus de carte début décembre : ce que révèlent vos plafonds
Le scénario vécu par Inès, 36 ans, infirmière à Lille, montre bien ce que cachent ces chiffres. Sa carte est plafonnée à 3 000 € de paiements sur 30 jours glissants. Elle règle 1 400 € de cadeaux le 12 novembre, puis 1 200 € le 28 novembre. Le 10 décembre, un achat de 600 € est refusé : si la transaction passait, le total grimperait à 3 200 €, au-delà du plafond autorisé. Il ne lui restait donc que 400 € de marge, même si son compte courant était encore crédité.
Un détail interressant : Inès ne récupère vraiment de la marge qu’autour du 12 décembre, quand les 1 400 € du 12 novembre cessent d’entrer dans le calcul des 30 derniers jours. À ce moment-là, sa capacité de paiement remonte mécaniquement à 1 800 €, sans que son solde de compte ne bouge. Pour éviter ce type de mauvaise surprise, trois réflexes sont utiles. D’abord, consulter régulièrement, dans l’application ou l’espace client, le plafond de paiement restant sur 30 jours. Ensuite, demander une hausse temporaire de plafond si votre banque le propose : au CIC, cette opération est gratuite via l’application mais facturée 6,10 € au guichet. Enfin, étaler autant que possible les grosses dépenses sur plusieurs semaines, surtout en fin d’année, et garder en tête que les retraits d’espèces ont eux aussi leur propre plafond sur 7 jours, indépendant de celui des paiements.
En bref
- À l’approche des achats de Noël, de nombreux clients se retrouvent avec une carte refusée alors que leur compte est créditeur, à cause de plafonds mal compris.
- Les banques comme le CIC, BoursoBank ou La Banque Postale appliquent des plafonds de paiement sur 30 jours glissants et de retrait sur 7 jours, ce qui bloque la carte bien avant que le solde ne soit épuisé.
- En vérifiant le plafond consommé, en repérant la date de sortie des plus gros achats et en demandant si besoin une hausse temporaire, chacun peut limiter les refus en caisse.