Argent sur votre compte courant : cette règle méconnue du Livret A qui vous fait perdre 15 jours d'intérêts si vous agissez après le 31 octobre
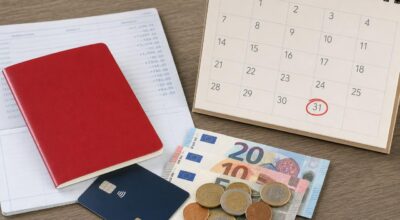
À la fin octobre, un simple virement peut vous faire gagner ou perdre 15 jours d’intérêts entre compte courant et Livret A. Cette règle discrète des quinzaines change la donne pour votre épargne sans que votre banque vous le rappelle vraiment.
À l’approche de la fin octobre, beaucoup d’épargnants laissent encore une part importante de leur argent sur leur compte courant, par habitude ou par confort. Ce compte lié à la carte bancaire est indispensable pour payer son loyer, ses courses ou ses abonnements au quotidien, mais il n’offre aucune rémunération. Pendant ce temps, des produits réglementés comme le Livret A ou le LDDS versent 1,7 % net par an sur les sommes déposées, avec une garantie de l’État. Alors, pourquoi ce mois d’octobre est-il si stratégique pour bouger son argent ?
En France, ces livrets d’épargne permettent de placer jusqu’à 22 950 euros pour le Livret A et 12 000 euros sur un LDDS, soit près de 35 000 euros à l’abri, sans risque. Il est généralement conseillé de garder l’équivalent d’un mois de salaire sur le compte courant pour gérer les imprévus de la vie courante, et de transférer le reste vers un placement rémunéré. Le basculement d’un compte à l’autre se fait en quelques clics, les retraits étant possibles à tout moment et sans frais. Ce qui change vraiment, et qui explique l’urgence de la période, c’est la discrète règle des quinzaines qui sert à calculer les intérêts.
Compte courant et épargne : combien laisser, combien transférer ?
Un compte courant sert d’abord de réceptacle aux flux entrants et sortants : salaires, pensions et allocations d’un côté, loyers, courses, sorties et abonnements de l’autre. Les banques regroupent les soldes de tous leurs clients pour gérer cette trésorerie globale et financer l’économie via les crédits qu’elles accordent, tout en veillant au respect de règles prudentielles fixées par les autorités. Cet argent ne dort donc pas, mais du point de vue du client, il ne rapporte rien : les comptes courants ne sont pas rémunérés.
D’après les données relayées par la Banque de France, le montant médian détenu sur un compte courant en France tourne autour de 1 000 euros, mais nombre de titulaires laissent bien davantage par précaution. Pour éviter de se priver d’intérêts, une règle simple fait souvent office de repère : conserver sur son compte l’équivalent d’un mois de salaire, en vérifiant les prélèvements et paiements à venir, puis envoyer l’excédent vers son Livret A ou son LDDS. Certains préfèrent avoir laisser une petite marge supplémentaire, mais l’idée reste la même : limiter l’argent qui stagne à 0 % et privilégier ce qui est rémunéré à 1,7 % net.
Règle des quinzaines : pourquoi agir avant la fin octobre
La mécanique du calcul des intérêts explique pourquoi la fin octobre est une échéance clé. Sur les livrets réglementés, les intérêts sont calculés deux fois par mois. Les sommes versées commencent à en générer à partir du premier jour de la quinzaine suivant le dépôt : le 16 du même mois si le versement a eu lieu entre le 1er et le 15, ou le 1er du mois suivant si le dépôt est réalisé entre le 16 et la fin du mois. À l’inverse, les retraits cessent de produire des intérêts dès le premier jour de la quinzaine au cours de laquelle ils sont effectués.
| Période du mouvement | Type d’opération | Prise en compte des intérêts | Effet pour l’épargnant |
|---|---|---|---|
| 1er au 15 du mois | Dépôt sur Livret A ou LDDS | Intérêts à partir du 16 du mois | Quasi un mois d’intérêts gagné |
| 16 à fin de mois | Dépôt sur Livret A ou LDDS | Intérêts à partir du 1er du mois suivant | Les intérêts démarrent plus tard |
| 1er au 15 du mois | Retrait du Livret A ou LDDS | Intérêts arrêtés au 1er de ce mois | La première quinzaine n’est plus comptée |
| 16 à fin de mois | Retrait du Livret A ou LDDS | Intérêts arrêtés au 16 de ce mois | Même logique pour la seconde quinzaine |
Concrètement, pour ne pas perdre de jours d’intérêts sur le mois de novembre, il est crucial de placer l’argent excédentaire avant le 1er du mois. Un dépôt effectué le 1er novembre ne sera rémunéré qu’à partir du 16 novembre, ce qui correspond à quatorze jours d’intérêts en moins par rapport à un dépôt intervenu avant le 1er novembre. Dans la pratique, transférer l’argent de son compte courant vers un livret peut se faire à tout moment : le Livret A permet des retraits et des dépôts à tout instant sans frais, avec des plafonds de 22 950 euros pour ce livret et 12 000 euros pour le LDDS, soit près de 35 000 euros d’épargne possible sans risque. Ces sommes restent disponibles en cas de besoin urgent, tandis que la sécurité des avoirs est encadrée par la supervision de l’ACPR et de la Banque de France, et par la garantie des dépôts bancaires qui couvre jusqu’à 100 000 euros par déposant et par banque. Au fond, la vraie question n’est donc pas de savoir si l’argent est en sécurité, mais s’il est placé au bon endroit et au bon moment dans le mois.
En bref
- Alors que la fin octobre approche en France, de nombreux épargnants laissent encore des sommes importantes sur leur compte courant non rémunéré.
- L’article détaille comment la règle des quinzaines du Livret A et du LDDS peut faire perdre une quinzaine d’intérêts si le virement est effectué après le 31 octobre.
- Des repères pratiques pour définir le solde de sécurité et programmer le bon virement offrent des leviers concrets pour mieux rémunérer chaque euro sans prendre de risque.