Ballon d'eau chaude qui fuit : ce détail méconnu qui fait basculer la facture du locataire vers le propriétaire
Quand un ballon d’eau chaude fuit dans une location, la panique monte vite entre risque de dégât des eaux et facture salée. Entre décret de 1987, loi de 1989 et assurance, qui doit réellement payer et comment agir sans se tromper ?
Un ballon d’eau chaude qui se met à fuir dans un logement loué crée aussitôt deux inquiétudes : stopper l’eau pour éviter le dégât des eaux, et savoir qui va payer la facture, entre locataire et propriétaire. La scène est fréquente, mais la réponse dépend d’un jeu de textes assez précis, entre la loi, le décret sur les réparations locatives et le fonctionnement des assurances.
Entre la Loi du 6 juillet 1989, le décret du 26 août 1987, la notion de vétusté et la gestion des sinistres par l’assurance habitation, chaque détail compte : origine de la fuite, entretien du chauffe-eau, ancienneté de l’installation, propagation chez les voisins. Tout se joue dans les premières heures.
Fuite de ballon d’eau chaude en location : les gestes d’urgence à adopter
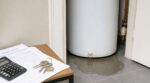
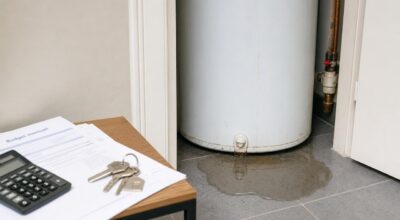
Dès que vous constatez une fuite, la priorité reste de sécuriser les lieux. Fermer l’arrivée d’eau du ballon, ou à défaut le robinet général, limite immédiatement le débit. Couper l’électricité si le ballon est électrique et que l’eau s’écoule à proximité d’éléments sous tension réduit le risque d’accident. En parallèle, éponger ce que vous pouvez évite que l’eau ne se propage vers un voisin ou les parties communes.
Très vite, il est utile de documenter la situation : photos de la fuite, du sol mouillé, du ballon et de la zone exacte d’écoulement. Prévenez le propriétaire ou l’agence par écrit, de préférence par e-mail ou courrier, afin de garder une trace datée du signalement. Si la fuite est importante, un plombier peut intervenir en urgence ; son diagnostic écrit aidera ensuite à dire si la panne tient à un défaut d’entretien, à la vétusté ou à une installation défectueuse.
Chauffe-eau qui fuit : locataire ou propriétaire, qui doit payer ?
Le partage des frais s’appuie surtout sur le régime des réparations locatives, fixé par le décret n°87-712 du 26 août 1987groupe de sécurité selon les recommandations du fabricant. Si un manque d’entretien est à l’origine de la fuite, les réparations peuvent être mises à votre charge. La Cour de cassation a toutefois jugé, dans un arrêt du 29 octobre 2008, que le détartrage complet d’un chauffe-eau électrique nécessitant la dépose du bloc de résistance ne relève pas des réparations locatives.
Le propriétaire doit, lui, fournir un logement en bon état et assumer les grosses réparations ainsi que celles liées à l’usure normale de l’équipement, comme le rappelle la Loi du 6 juillet 1989 et la fiche dédiée de Service-public. Une cuve percée par corrosion, un ballon à remplacer, un groupe de sécurité devenu défectueux avec le temps ou une panne liée à un défaut d’installation relèvent de sa responsabilité. Pour les petites pièces, la frontière est plus délicate : un joint peut être à la charge du locataire, sauf si sa défaillance résulte clairement de la vétusté. En pratique, le rapport du plombier joue souvent un rôle clé pour trancher.
| Situation / origine | Qualification | Qui paie la réparation ? | Assurance dégâts des eaux | À faire tout de suite |
|---|---|---|---|---|
| Fuite sur joint ou raccord | Entretien courant, sauf vétusté prouvée | Locataire en principe, propriétaire si usure | Assurance habitation du locataire | Photos, mail au bailleur, garder facture |
| Groupe de sécurité qui fuit en continu | Pièce usée ou entartrée | Propriétaire si usure normale | Locataire ou propriétaire selon la cause | Constat plombier, informer le bailleur |
| Cuve corrodée, ballon percé | Vétusté, fin de vie | Propriétaire (remplacement du ballon) | Assurance du propriétaire (PNO possible) | Couper eau/électricité, demander remplacement |
| Fuite liée à un défaut d’installation | Installation non conforme | Propriétaire | Assurance du propriétaire | Rapport détaillé, envoi au bailleur |
| Entretien négligé, robinet laissé ouvert | Mauvais usage / défaut d’entretien | Locataire | Assurance habitation du locataire | Déclarer le sinistre, avertir le bailleur |
| Fuite du ballon touchant un voisin | Propagation du dégât des eaux | Selon l’origine réelle de la fuite | Assurance de chaque logement touché | Constat amiable, déclarations croisées |
Ce tableau illustre une autre distinction importante : l’assurance habitation (celle du locataire ou du propriétaire) prend en charge les dégâts des eaux sur les biens et les locaux, mais pas automatiquement la réparation ou le remplacement du ballon lui-même, qui suit les règles locataire / propriétaire décrites plus haut.
Dégât des eaux, assurance et recours : comment protéger vos droits ?
En cas de dégât des eaux, la déclaration à l’assureur doit être faite dans un délai maximal de 5 jours. Si la fuite résulte d’une vétusté (toiture, canalisations, robinetterie, chauffe-eau usé), l’assurance du propriétaire est en principe concernée, éventuellement via un contrat de propriétaire non occupant (PNO) si le logement est loué. Si le sinistre provient d’un mauvais usage ou d’un défaut d’entretien courant (robinet resté ouvert, joints non remplacés, chauffe-eau mal entretenu), c’est l’assurance du locataire qui intervient, avec franchise prévue au contrat. En immeuble collectif, la Convention IRSI simplifie l’indemisation des sinistres dégâts des eaux jusqu’à 5 000 € HT par local : en dessous de 1 600 € HT, un seul assureur, celui du logement sinistré, indemnise les biens ; entre 1 600 € et 5 000 € HT, chaque assureur prend en charge les dommages de son assuré, avec expertise si besoin. Lorsque la fuite vient d’un logement voisin ou des parties communes, la responsabilité se déplace vers le voisin concerné ou la copropriété, et chacun doit déclarer le sinistre à son propre assureur, tout en prévenant le syndic si nécessaire.
Si le propriétaire ne réagit pas alors que la panne relève visiblement de sa responsabilité (ballon vétuste, cuve percée, installation défectueuse), une première étape consiste à lui adresser un rappel écrit avec photos, rapport du plombier et devis, en demandant une intervention rapide, notamment en période hivernale où l’absence d’eau chaude est assimilée à une réparation urgente sur Service-public. En l’absence de réponse, une mise en demeure envoyée en recommandé avec accusé de réception, éventuellement inspirée des modèles de l’Institut national de la consommation, permet de formaliser le litige. Faute de solution amiable, le dossier peut être porté devant la Commission départementale de conciliation, puis, en dernier ressort, devant le juge des contentieux de la protection, en conservant soigneusement tous les échanges, constats et factures liés au sinistre.
En bref
- Dans un logement loué, une fuite de ballon d’eau chaude déclenche aussitôt des enjeux juridiques et assurantiels encadrés par la loi de 1989 et le décret de 1987.
- L’article détaille les gestes d’urgence, la répartition des frais entre locataire et propriétaire, ainsi que le rôle de l’assurance habitation en cas de dégât des eaux.
- Des exemples concrets, un tableau pratique et les recours possibles en cas de refus du bailleur permettent de préparer sereinement la gestion d’un tel sinistre.